Slik regner du yield på utleiebolig (med eksempel)
Yield viser hvor mye leien gir tilbake av det boligen koster deg, hvert år. Her er formlene, hva som skal med i regnestykket, og hvordan du bruker tallet sammen med renten og kontantstrømmen.
Yield er årsleien delt på det boligen har kostet deg totalt, oppgitt i prosent. Brutto yield er årlig leie delt på total kostnad. Netto yield trekker først fra de løpende kostnadene du betaler som eier, som felleskostnader, kommunale avgifter, forsikring og vedlikehold. En leilighet som har kostet 3 650 000 kroner og leies ut for 16 500 kroner i måneden, gir 5,4 prosent brutto. Med 33 600 kroner i årlige kostnader blir netto yield 4,5 prosent. Tallet gjelder før lån og skatt, så sammenlign det med renten før du bestemmer deg.
Hva er yield, og hvorfor bruker utleiere det?
Yield er den årlige avkastningen leien gir, målt mot det du har betalt for boligen. Fordi tallet er en prosent, kan du sammenligne en ettroms i Bergen med en treroms i Drammen, selv om prisene er helt forskjellige.
Yield er et startpunkt, ikke et svar. Tallet sier ingenting om hvordan kjøpet er finansiert, hva du betaler i skatt, eller hva boligen er verdt om ti år. Bruk det til å sortere ut boliger som ikke henger sammen, og regn videre på dem som gjør det.
Slik regner du brutto yield
Brutto yield er det enkleste tallet:
- Brutto yield = årsleie / total kostnad × 100
Årsleien er månedsleien ganget med tolv. Er strøm inkludert i leien, regner du hele leien med her, og tar strømmen med som en kostnad i netto yield.
Brutto yield tar ikke med noen kostnader, og blir derfor alltid for høy. To boliger med lik brutto yield kan gi helt ulik avkastning hvis den ene har høye felleskostnader.
Hva hører med i total kostnad?
Regn alltid av det du faktisk binder opp i boligen, ikke bare prisen i annonsen:
- Kjøpesummen.
- Dokumentavgift. Når hjemmelen til en selveierbolig tinglyses på deg, betaler du 2,5 prosent av salgsverdien på tinglysingstidspunktet. For en leilighet til 3 500 000 kroner er det 87 500 kroner.
- Andre omkostninger ved kjøpet, som tinglysing og eventuell takst.
- Oppussing som må gjøres før boligen kan leies ut.
- Fellesgjeld. Kjøper du en andel i borettslag eller en bolig med fellesgjeld, er gjelden en del av prisen. Regn yield av totalprisen med fellesgjeld, ellers ser yielden bedre ut enn den er.
Oppussing som hever standarden, er en påkostning. Den gir ikke fradrag mot leieinntekten, men legges til det boligen har kostet deg og kan trekkes fra ved et skattepliktig salg. Les mer om skillet i guiden om skatt ved utleie av sekundærbolig.
Hvilke kostnader trekker du fra for netto yield?
Netto yield tar med de løpende kostnadene du betaler som eier hvert år:
- Felleskostnader
- Kommunale avgifter og eventuell eiendomsskatt
- Forsikring av bygning og innbo du leier ut
- Vedlikehold, som maling og små reparasjoner
- Annonsering, visninger og eventuelt utleiemegler
- Strøm og oppvarming, hvis det er inkludert i leien
Lånerenter og avdrag skal ikke med, fordi de handler om finansieringen og ikke om boligen.
Husleieloven setter grenser for hva leietakeren kan betale i tillegg til leien. Dere kan avtale at leietakeren betaler en forholdsmessig andel av strøm og brensel, og av vann og avløp når det betales etter målt forbruk (§ 3-1). Andre tillegg kan ikke avtales ved boligleie (§ 3-7). Forsikring, felleskostnader og de faste kommunale avgiftene må altså dekkes av leien, og hører med i netto yield. Unntaket er vann og avløp som betales etter målt forbruk.
Har boligen fellesgjeld, inneholder felleskostnadene renter og avdrag på den. Når du har lagt fellesgjelden til i total kostnad, er renter og avdrag på den finansiering, akkurat som ditt eget lån. Trekk da bare resten av felleskostnadene fra i netto yield. Spør forretningsfører eller megler om hvor stor del av felleskostnadene som går til fellesgjelden. Skatteetaten holder også avdrag og renter på fellesgjelden utenfor fradraget for felleskostnader. Din andel av rentene på fellesgjelden gir i stedet fradrag som renteutgift.
Regneeksempel: brutto og netto yield
Tallene i eksempelet er antakelser. Leien ligger over SSBs snitt for en toroms i Oslo og Bærum, og passer bare for en leilighet med god standard i et område med høy leie. Hvor mye du kan ta i leie, avhenger av boligen og markedet der den ligger. SSBs leiemarkedsundersøkelse for 2025 viser at en toroms i gjennomsnitt ble leid ut for 11 790 kroner i måneden i hele landet og 15 260 kroner i Oslo og Bærum. Hvordan du finner riktig nivå, står i guiden om hva du kan ta i leie.
Prøv med dine egne tall:
Kalkulator
Regn ut yield
Se brutto og netto avkastning ut fra kjøpesum, leie og kostnader.
- Brutto yield: 5,4 %
- Netto leie i året: 164 400 kr
- Total investering: 3 650 000 kr
Slik regner vi: Brutto yield = leie i året / total investering. Netto yield = (leie i året − kostnader i året) / total investering. Total investering er kjøpesum pluss omkostninger.
Kalkulatoren regner med leie alle tolv månedene, og uten lån, renter og skatt.
Resultatet er veiledende og ikke rådgivning. Tallene du skriver inn, blir ikke lagret.
Hva koster en tom måned?
Regnestykket over forutsetter at leiligheten er utleid alle tolv månedene. Står den tom én måned i året, for eksempel når en leietaker flytter ut, mister du 16 500 kroner, men kostnadene løper som før.
- Leie i 11 måneder: 11 × 16 500 = 181 500 kroner
- Netto leie: 181 500 − 33 600 = 147 900 kroner
- Netto yield: 147 900 / 3 650 000 × 100 = 4,1 prosent
Én tom måned tar altså nesten et halvt prosentpoeng av netto yield. Vil du regne forsiktig, legger du inn én tom måned i året fra starten.
Yield og renten: når lønner det seg å låne?
Yield regnes som om du betaler hele boligen kontant. De fleste låner, og da avgjør renten hvordan avkastningen på egenkapitalen blir.
Tommelfingerregelen er enkel matematikk. Er netto yield høyere enn renten, gir hver lånte krone mer i leie enn den koster i renter, og lånet øker avkastningen på egenkapitalen. Er netto yield lavere enn renten, er det omvendt. Da trekker lånet ned avkastningen, og jo mer du låner, desto lavere blir den.
Netto yield er 4,5 prosent, mens renten er 5,5 prosent. Lånet trekker derfor avkastningen på egenkapitalen ned til 1,6 prosent det første året. Kontantstrømmen er negativ fordi avdragene på 50 800 kroner må betales av egen lomme. Avdragene er ikke en kostnad, men sparing i boligen. Likevel må du ha råd til dem hver måned.
Avkastningen på egenkapitalen kan regnes på flere måter. Her er den overskuddet etter skatt, med avdragene regnet som sparing. Yield-kalkulatoren regner den av kontantstrømmen før skatt, etter at avdragene er trukket fra, og viser derfor et lavere tall for de samme forutsetningene.
Regnestykket er forenklet. Det forutsetter at alle driftskostnadene gir fradrag, at eieren ikke har andre utleieboliger, og at eieren ikke bor i tiltakssonen i Finnmark og Nord-Troms, der satsen for personer er 18,5 prosent.
Hva yield ikke tar med
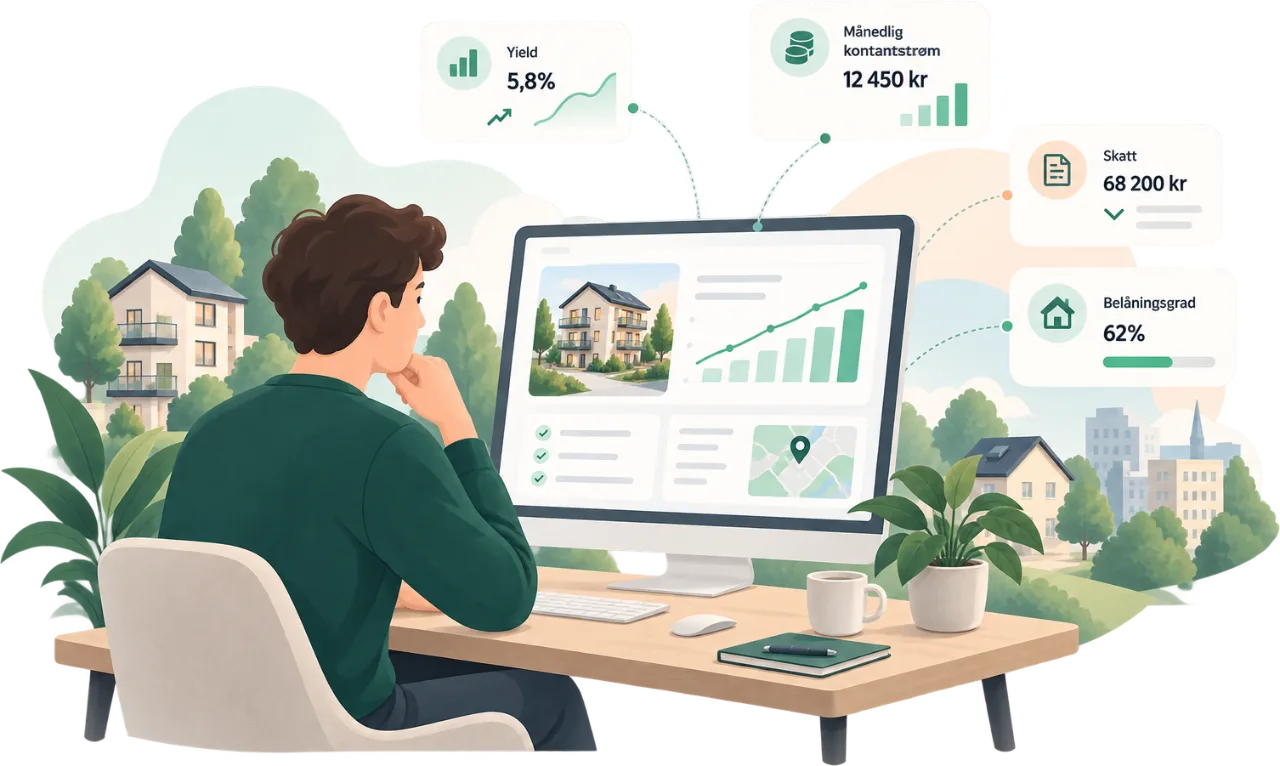
Fire ting påvirker lønnsomheten, men står ikke i yield:
- Skatt på overskuddet. Leier du ut en bolig du ikke bor i, er overskuddet normalt skattepliktig med 22 prosent. Leier du ut en del av boligen du bor i selv, kan reglene være andre. Se når utleie er skattefritt.
- Formuesskatt. For sekundærboliger er formuesverdien 100 prosent av boligverdien i 2026, mens primærboliger regnes med 25 prosent opp til 14 000 000 kroner og 70 prosent av verdien over. Formuesskatten gir ikke fradrag mot leieinntekten. Om du betaler formuesskatt, avhenger av hele formuen din og gjelden din.
- Verdiutvikling. Stiger eller faller boligen i verdi, endrer det den samlede avkastningen mye. Yield sier ingenting om det.
- Større vedlikehold. Et nytt bad eller nytt tak kommer ikke hvert år, men det kommer. Sett av penger til det, eller legg et høyere vedlikeholdsbeløp inn i netto yield.
Skal boligen eies i et aksjeselskap, gjelder andre regler for skatt og uttak. Les guiden om privat eller AS.
Vanlige feil når du regner yield
- Å regne av prisantydningen. Bruk det du faktisk betaler, med omkostninger og oppussing.
- Å glemme fellesgjelden. En bolig med lav prisantydning og høy fellesgjeld ser ut til å ha høy yield, men en stor del av felleskostnadene går til renter og avdrag på gjelden.
- Å bruke brutto yield til å sammenligne. To boliger med lik brutto yield kan ha helt ulike kostnader.
- Å regne med full utleie hele året. Legg inn ledige måneder ved bytte av leietaker.
- Å se på yield alene. Regn også på kontantstrømmen etter lån og skatt, og om du har råd til avdragene.
Kilder
Sist kontrollert 2. november 2026.
- Skatteetaten: Dokumentavgift (2,5 prosent av eiendommens salgsverdi på tinglysingstidspunktet)
- Skatteetaten: Utleie av bolig, eiendom og tomt (22 prosent av overskuddet, kostnader som gir fradrag, felleskostnader uten avdrag og renter på fellesgjeld, vedlikehold og påkostning, formuesskatt gir ikke fradrag)
- Skatteetaten: Satser for alminnelig inntekt (22 prosent for personer, 18,5 prosent i tiltakssonen)
- Skatteetaten: Formuesverdi for bolig, inntektsåret 2026 (sekundærbolig 100 prosent, primærbolig 25 prosent opp til 14 000 000 kroner og 70 prosent over)
- Husleieloven på Lovdata, sist endret ved lov 12. juni 2026 (i kraft 1. juli 2026): § 3-1 (leien, og fordeling av strøm, brensel og vann og avløp) og § 3-7 (forbud mot andre ytelser ved boligleie)
- SSB: Leiemarkedsundersøkelsen, årgang 2025, publisert 22. desember 2025 (gjennomsnittlig månedsleie for toroms)
Ofte stilte spørsmål
- Hva er forskjellen på brutto og netto yield?
- Brutto yield er årlig leieinntekt delt på det boligen har kostet deg totalt. Netto yield trekker først fra de løpende kostnadene du betaler som eier, som felleskostnader, kommunale avgifter, forsikring og vedlikehold. Netto yield er derfor lavere og gir et riktigere bilde av hva boligen kaster av seg før lån og skatt.
- Skal yield regnes av kjøpesummen eller av total kostnad?
- Av total kostnad. Det er kjøpesummen pluss dokumentavgift og andre omkostninger, og oppussing som må gjøres før boligen kan leies ut. Har boligen fellesgjeld, regner du med den, fordi den er en del av prisen. Da trekker du ikke renter og avdrag på fellesgjelden fra i netto yield.
- Hva er en god yield?
- Det finnes ingen fast grense. Sammenlign netto yield med renten du betaler på lånet. Er netto yield lavere enn renten, koster hver lånte krone mer enn den gir i leie, og avkastningen på egenkapitalen blir lavere jo mer du låner. Yield sier heller ingenting om verdiutviklingen.
- Er skatt og lån med i yield?
- Nei. Yield regnes før renter, avdrag og skatt, slik at du kan sammenligne boliger uavhengig av hvordan de er finansiert. Overskuddet av utleien av en bolig du ikke bor i, skattes normalt med 22 prosent i 2026. Derfor bør du også regne på kontantstrømmen etter lån og skatt.
- Hvilke kostnader kan jeg ikke ta betalt for i tillegg til leien?
- Ved boligleie kan du i tillegg til leien bare avtale at leietakeren betaler en forholdsmessig andel av strøm og brensel, og av vann og avløp når det betales etter målt forbruk (husleieloven § 3-1). Forsikring, felleskostnader og de faste kommunale avgiftene må dekkes av leien, og hører derfor med i kostnadene i netto yield.
Regn på boligen du vurderer
Legg inn kjøpesum, oppussing, egenkapital, rente, leie og driftskostnader i yield-kalkulatoren, og se brutto og netto yield og et anslag på kontantstrømmen etter skatt, uten å logge inn. Kalkulatoren har ikke egne felt for dokumentavgift og fellesgjeld. Legg dem til i kjøpesummen.
- Brutto og netto yield
- Anslag på kontantstrøm etter skatt
- Prøv ulike leier, renter og kostnader
Utleier koster 99 kr i måneden for ett bygg, og Pro 199 kr i måneden for flere bygg, inkludert mva. Du kan prøve Utleier eller Pro i 14 dager, én plan, én gang per konto. Prøven krever kort og går over til et månedsabonnement uten binding hvis du ikke sier opp under Min konto før prøven er over. Se priser og prøveperiode